Domain fachwissen24.de kaufen?
Wir ziehen mit dem Projekt
fachwissen24.de um.
Sind Sie am Kauf der Domain
fachwissen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachwissen24.de kaufen?
Was ist der Unterschied zwischen Fachkompetenz und Fachwissen?
Fachkompetenz bezieht sich auf die Fähigkeit, das Fachwissen effektiv anzuwenden und in praktischen Situationen anzuwenden. Es umfasst die Fähigkeit, Probleme zu analysieren, Lösungen zu finden und Entscheidungen zu treffen. Fachwissen hingegen bezieht sich auf das Wissen und die Informationen, die eine Person über ein bestimmtes Fachgebiet hat. Es umfasst Kenntnisse über Theorien, Konzepte, Prinzipien und Fakten. **
Wann GWG?
Wann GWG? Diese Frage bezieht sich auf die steuerliche Behandlung von geringwertigen Wirtschaftsgütern (GWG) in Deutschland. GWG sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr beträgt. Die Anschaffungskosten für GWG können sofort als Betriebsausgaben geltend gemacht werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffung von GWG im Rahmen der jährlichen Steuererklärung korrekt zu erfassen und die entsprechenden Regelungen des Einkommensteuergesetzes zu beachten. In vielen Fällen kann die Berücksichtigung von GWG steuerliche Vorteile für Unternehmen und Selbstständige bringen. **

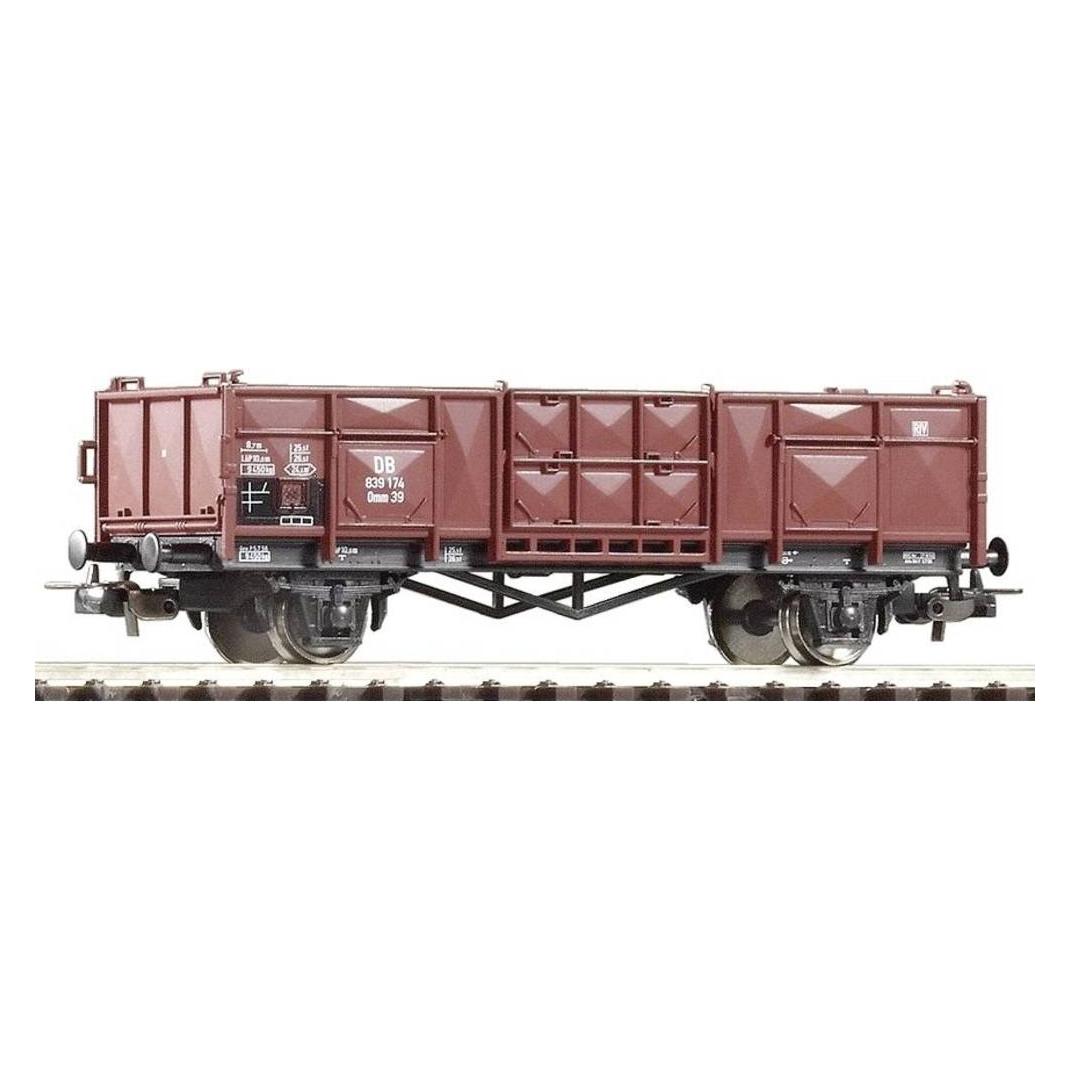
Ähnliche Suchbegriffe für Piko-Ged-Gwg-DB
Top-Angebote
Produkte zum Begriff Piko-Ged-Gwg-DB:
-
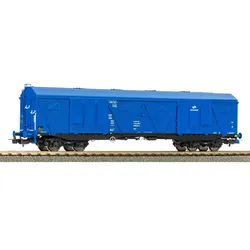
PIKO 58476 H0 4-achs. ged. Großraumgüterwagen 401Ka, PKP, Ep. VINeuheit 2026: Vierachsiger Großraumgüterwagen vom Typ 401Ka der PKP für H0 Modelleisenbahn Epoche VI Der PIKO Großraumgüterwagen Typ 401Ka der PKP überzeugt als detailreich ausgeführtes Güterwagenmodell für die H0-Modelleisenbahn. Die präzise Nachbildung der Seitenflächen und Türen, freistehend montierte Handstangen sowie fein detaillierte Drehgestelle sorgen für eine authentische Optik. Dank ausgezeichneter Rolleigenschaften eignet sich der Wagen ideal für den zuverlässigen Einsatz in vorbildnahen Güterzügen. Hochwertiges H0-Modell für die Modelleisenbahn53,50 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Betrag GWG?
Welcher Betrag GWG bezieht sich auf die Grenze für geringwertige Wirtschaftsgüter, die steuerlich geltend gemacht werden können. Diese Grenze liegt aktuell bei 800 Euro netto pro Wirtschaftsgut. Alles was darunter liegt, kann im Jahr der Anschaffung vollständig als Betriebsausgabe abgesetzt werden. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und kleinere Anschaffungen steuerlich zu erleichtern. Es ist wichtig, die Regelungen für geringwertige Wirtschaftsgüter genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Was bedeutet GWG?
GWG steht für geringwertige Wirtschaftsgüter. Dabei handelt es sich um Anschaffungen von Wirtschaftsgütern, die einen geringen Wert haben und daher sofort als Betriebsausgaben abgeschrieben werden können, anstatt über mehrere Jahre verteilt. GWG werden in der Regel als Büromaterial, Werkzeuge oder Computerzubehör betrachtet. **
-
Wie werden GWG gebucht?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel direkt als Betriebsausgaben gebucht, wenn ihr Anschaffungswert unterhalb der GWG-Grenze liegt. Diese Grenze liegt aktuell bei 800 Euro netto. GWG können somit sofort im Jahr der Anschaffung vollständig abgeschrieben werden, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Buchung erfolgt in der Regel auf einem entsprechenden GWG-Konto in der Buchhaltung. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Anschaffung der GWG aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. **
-
Was fällt unter GWG?
Was fällt unter GWG? Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von weniger als einem Jahr aufweisen. Typische Beispiele für GWG sind Büromaterialien, Werkzeuge, Computerzubehör oder Möbel. GWG können sofort als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffungskosten der GWG genau zu dokumentieren, um sie korrekt in der Buchhaltung zu erfassen. **
Wie hoch GWG 2019?
Wie hoch GWG 2019? Das GWG (Geringwertige Wirtschaftsgüter) beträgt seit 2019 bis zu 800 Euro netto pro Anschaffung. Das bedeutet, dass Wirtschaftsgüter, die diesen Wert nicht überschreiten, sofort als Betriebsausgaben abgeschrieben werden können, anstatt über mehrere Jahre abgeschrieben zu werden. Diese Regelung erleichtert kleinen Unternehmen und Selbstständigen die Buchführung und ermöglicht eine schnellere steuerliche Entlastung für geringwertige Anschaffungen. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Anwendung des GWG 2019 zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
Wie werden GWG abgeschrieben?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel nach den steuerlichen Vorschriften abgeschrieben. Das bedeutet, dass Anschaffungskosten bis zu einem bestimmten Betrag sofort als Betriebsausgaben geltend gemacht werden können, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Höhe des Betrags, bis zu dem GWG sofort abgeschrieben werden können, wird regelmäßig angepasst und beträgt derzeit 800 Euro netto. GWG über diesem Betrag müssen über die Nutzungsdauer abgeschrieben werden. Die Abschreibung erfolgt in der Regel linear, das heißt, der Betrag wird gleichmäßig über die Nutzungsdauer verteilt. **
Top-Angebote
Produkte zum Begriff Piko-Ged-Gwg-DB:
-
Was ist der Unterschied zwischen Fachkompetenz und Fachwissen?
Fachkompetenz bezieht sich auf die Fähigkeit, das Fachwissen effektiv anzuwenden und in praktischen Situationen anzuwenden. Es umfasst die Fähigkeit, Probleme zu analysieren, Lösungen zu finden und Entscheidungen zu treffen. Fachwissen hingegen bezieht sich auf das Wissen und die Informationen, die eine Person über ein bestimmtes Fachgebiet hat. Es umfasst Kenntnisse über Theorien, Konzepte, Prinzipien und Fakten. **
-
Wann GWG?
Wann GWG? Diese Frage bezieht sich auf die steuerliche Behandlung von geringwertigen Wirtschaftsgütern (GWG) in Deutschland. GWG sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr beträgt. Die Anschaffungskosten für GWG können sofort als Betriebsausgaben geltend gemacht werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffung von GWG im Rahmen der jährlichen Steuererklärung korrekt zu erfassen und die entsprechenden Regelungen des Einkommensteuergesetzes zu beachten. In vielen Fällen kann die Berücksichtigung von GWG steuerliche Vorteile für Unternehmen und Selbstständige bringen. **
-
Welcher Betrag GWG?
Welcher Betrag GWG bezieht sich auf die Grenze für geringwertige Wirtschaftsgüter, die steuerlich geltend gemacht werden können. Diese Grenze liegt aktuell bei 800 Euro netto pro Wirtschaftsgut. Alles was darunter liegt, kann im Jahr der Anschaffung vollständig als Betriebsausgabe abgesetzt werden. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und kleinere Anschaffungen steuerlich zu erleichtern. Es ist wichtig, die Regelungen für geringwertige Wirtschaftsgüter genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Was bedeutet GWG?
GWG steht für geringwertige Wirtschaftsgüter. Dabei handelt es sich um Anschaffungen von Wirtschaftsgütern, die einen geringen Wert haben und daher sofort als Betriebsausgaben abgeschrieben werden können, anstatt über mehrere Jahre verteilt. GWG werden in der Regel als Büromaterial, Werkzeuge oder Computerzubehör betrachtet. **
Ähnliche Suchbegriffe für Piko-Ged-Gwg-DB
-
PIKO 58476 H0 4-achs. ged. Großraumgüterwagen 401Ka, PKP, Ep. VINeuheit 2026: Vierachsiger Großraumgüterwagen vom Typ 401Ka der PKP für H0 Modelleisenbahn Epoche VI Der PIKO Großraumgüterwagen Typ 401Ka der PKP überzeugt als detailreich ausgeführtes Güterwagenmodell für die H0-Modelleisenbahn. Die präzise Nachbildung der Seitenflächen und Türen, freistehend montierte Handstangen sowie fein detaillierte Drehgestelle sorgen für eine authentische Optik. Dank ausgezeichneter Rolleigenschaften eignet sich der Wagen ideal für den zuverlässigen Einsatz in vorbildnahen Güterzügen. Hochwertiges H0-Modell für die Modelleisenbahn53,50 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
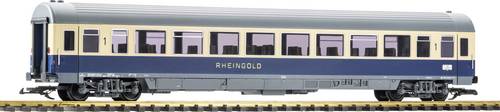
PIKO 37980G Personenwagen Rheingold DB IIIG Personenwagen Rheingold DB III Neuheit 2026: Personenwagen "Rheingold" für Gartenbahn (Modelleisenbahn Spur G), robust und detailreich Der PIKO Personenwagen Rheingold der 1. Klasse in DB-Ausführung Epoche III überzeugt mit originalgetreuer Lackierung und feiner Bedruckung. Das robust konstruierte Modell bietet eine detaillierte Inneneinrichtung, schlierenfreie Fenster und scharf gravierte Drehgestelle. Ideal für den ganzjährlichen Einsatz in der Gartenbahnanlage.374,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
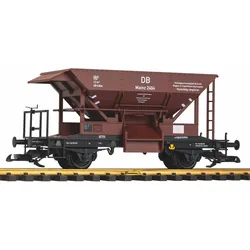
PIKO 37851 G Selbstentladewagen DB IIIDer Selbstentladewagen der Deutschen Bundesbahn von PIKO ist eine detailgetreue Nachbildung für Modelleisenbahnanlagen der Epoche III. Dieses Modell ist für Sammler und Modellbau-Begeisterte ab 14 Jahren geeignet. Länge über Puffer von 350 mm authentische Beschriftung der DB aus der Epoche III funktionale Entladeklappen zur Verteilung von Sand oder feinem Kies geeignet für einen Mindestradius von 600 mm Dieser Güterwagen stellt eine Druckvariante eines Selbstentladewagens dar, wie er für die Gleisbeschotterung eingesetzt wurde. Das Modell zeichnet sich durch seine präzise und originalgetreue Gestaltung aus. Eine besondere Funktion sind die beweglichen Klappen, die es ermöglichen, den Entladevorgang wie beim Vorbild nachzustellen. So kann feines Schüttgut, wie Sand oder Kies, realistisch auf der Anlage verteilt werden. Der Wagen ist für den Einsatz auf G-Spur-Anlagen konzipiert.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden GWG gebucht?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel direkt als Betriebsausgaben gebucht, wenn ihr Anschaffungswert unterhalb der GWG-Grenze liegt. Diese Grenze liegt aktuell bei 800 Euro netto. GWG können somit sofort im Jahr der Anschaffung vollständig abgeschrieben werden, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Buchung erfolgt in der Regel auf einem entsprechenden GWG-Konto in der Buchhaltung. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Anschaffung der GWG aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. **
-
Was fällt unter GWG?
Was fällt unter GWG? Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von weniger als einem Jahr aufweisen. Typische Beispiele für GWG sind Büromaterialien, Werkzeuge, Computerzubehör oder Möbel. GWG können sofort als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffungskosten der GWG genau zu dokumentieren, um sie korrekt in der Buchhaltung zu erfassen. **
-
Wie hoch GWG 2019?
Wie hoch GWG 2019? Das GWG (Geringwertige Wirtschaftsgüter) beträgt seit 2019 bis zu 800 Euro netto pro Anschaffung. Das bedeutet, dass Wirtschaftsgüter, die diesen Wert nicht überschreiten, sofort als Betriebsausgaben abgeschrieben werden können, anstatt über mehrere Jahre abgeschrieben zu werden. Diese Regelung erleichtert kleinen Unternehmen und Selbstständigen die Buchführung und ermöglicht eine schnellere steuerliche Entlastung für geringwertige Anschaffungen. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Anwendung des GWG 2019 zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wie werden GWG abgeschrieben?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel nach den steuerlichen Vorschriften abgeschrieben. Das bedeutet, dass Anschaffungskosten bis zu einem bestimmten Betrag sofort als Betriebsausgaben geltend gemacht werden können, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Höhe des Betrags, bis zu dem GWG sofort abgeschrieben werden können, wird regelmäßig angepasst und beträgt derzeit 800 Euro netto. GWG über diesem Betrag müssen über die Nutzungsdauer abgeschrieben werden. Die Abschreibung erfolgt in der Regel linear, das heißt, der Betrag wird gleichmäßig über die Nutzungsdauer verteilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.